มนุษย์เงินเดือนต้องเสียภาษีอย่างไร: คู่มือยื่นภาษีเงินได้บุคคลธรรมดา ฉบับครบจบในที่เดียว

2026-10-14 03:31:26

31
สำหรับพนักงานบริษัทหรือมนุษย์เงินเดือน การเสียภาษีเงินได้บุคคลธรรมดาเป็นหน้าที่ตามกฎหมายเมื่อมีรายได้ถึงเกณฑ์ที่กำหนด การเข้าใจโครงสร้างภาษี วิธีคำนวณ รายการลดหย่อน และขั้นตอนการยื่นภาษีออนไลน์ จะช่วยให้บริหารจัดการเงินได้อย่างมีประสิทธิภาพและรักษาสิทธิประโยชน์ทางภาษีสูงสุด
1. เกณฑ์รายได้ที่มนุษย์เงินเดือนต้องยื่นและเสียภาษี
ตามกฎหมายสรรพากร ผู้มีรายได้ทุกคนมีหน้าที่ "ยื่นแบบภาษี" หากมีรายได้ถึงเกณฑ์ แต่การ "จ่ายภาษี" จะเกิดขึ้นก็ต่อเมื่อคำนวณเงินได้สุทธิแล้วตกอยู่ในเกณฑ์ที่ต้องชำระ
-
เกณฑ์ต้องยื่นแบบ (ภ.ง.ด. 91): มนุษย์เงินเดือนที่มีรายได้จากเงินเดือนเพียงอย่างเดียว (เงินได้ประเภทที่ 1 หรือ 40(1)) เกิน 120,000 บาทต่อปี มีหน้าที่ต้องยื่นแบบภาษี
-
เกณฑ์ต้องเสียภาษี: ผู้ที่มีเงินได้สุทธิหลังหักค่าใช้จ่ายและค่าลดหย่อนแล้ว เกิน 150,000 บาทต่อปี จึงจะต้องเริ่มเสียภาษีในอัตราก้าวหน้า
2. ขั้นตอนและสูตรการคำนวณภาษีเงินได้บุคคลธรรมดา
การคำนวณภาษีของมนุษย์เงินเดือนใช้โครงสร้าง 3 ขั้นตอนหลัก ดังนี้
$$\text{เงินได้สุทธิ} = \text{เงินได้พึงประเมินตลอดปี} - \text{ค่าใช้จ่าย} - \text{ค่าลดหย่อน}$$
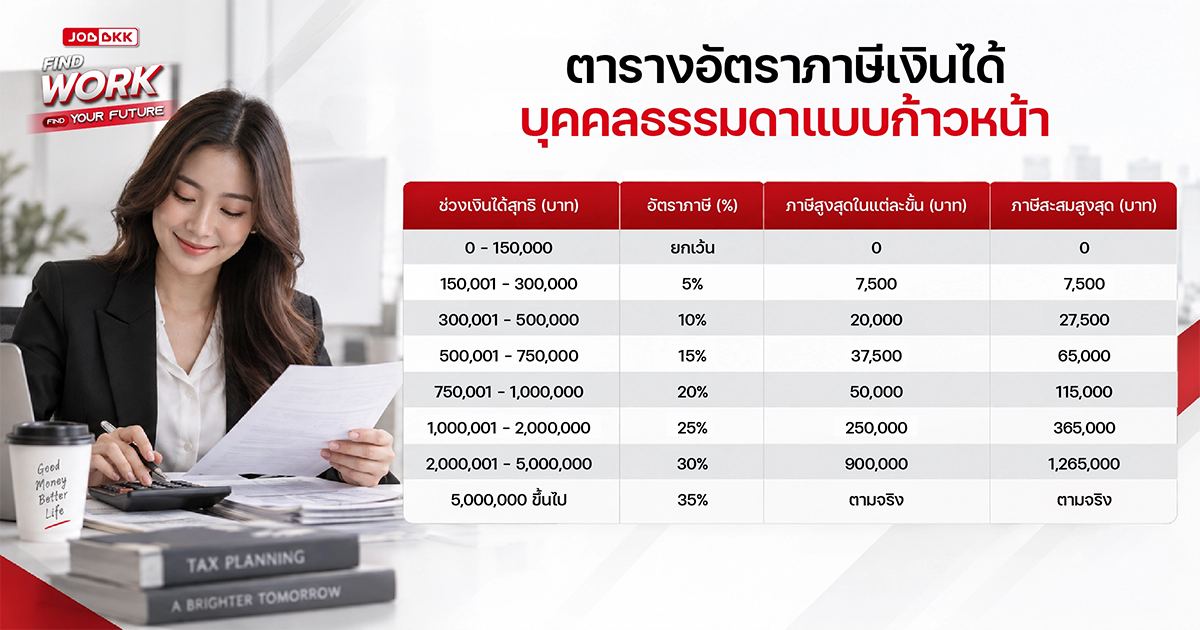
$$\text{ภาษีที่ต้องจ่าย} = \text{เงินได้สุทธิ} \times \text{อัตราภาษีก้าวหน้า}$$
การหักค่าใช้จ่ายสำหรับเงินเดือน 40(1)
กฎหมายอนุญาตให้หักค่าใช้จ่ายแบบเหมาได้ 50% ของเงินได้ แต่ไม่เกิน 100,000 บาท
ตารางอัตราภาษีเงินได้บุคคลธรรมดาแบบก้าวหน้า
3. สิทธิประโยชน์และรายการลดหย่อนภาษีที่สำคัญ
การใช้นโยบายลดหย่อนภาษีอย่างถูกต้องช่วยลดฐานเงินได้สุทธิลง ทำให้เสียภาษีน้อยลงหรือได้เงินคืนภาษีเพิ่มขึ้น
รายการลดหย่อนส่วนตัวและครอบครัว
-
ค่าลดหย่อนส่วนตัว: 60,000 บาท (ได้สิทธิจำนวนนี้ทันทีทุกคน)
-
คู่สมรส (ไม่มีรายได้): 60,000 บาท
-
บุตร: 30,000 บาทต่อคน (บุตรคนที่ 2 เป็นต้นไปที่เกิดตั้งแต่ปี 2561 ได้รับ 60,000 บาทต่อคน)
-
บิดามารดา: 30,000 บาทต่อคน (บิดามารดาต้องมีอายุ 60 ปีขึ้นไปและมีรายได้ไม่เกิน 30,000 บาทต่อปี)
รายการลดหย่อนประกันและการออม
-
เงินสมทบประกันสังคม: ตามที่จ่ายจริง (สูงสุด 9,000 บาทต่อปี)
-
ประกันชีวิตทั่วไป / ประกันสุขภาพตนเอง: รวมกันสูงสุดไม่เกิน 100,000 บาท
-
กองทุนสำรองเลี้ยงชีพ (PVD) / กองทุนบำเหน็จบำนาญข้าราชการ (กบข.): ตามที่จ่ายจริง แต่ไม่เกิน 15% ของค่าจ้าง
-
กองทุนเพื่อการเลี้ยงชีพ (RMF) / กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG): ตามเงื่อนไขและเพดานที่กรมสรรพากรกำหนด
4. ขั้นตอนการยื่นภาษีออนไลน์ผ่านระบบ E-FILING
การยื่นภาษีเงินได้บุคคลธรรมดาปัจจุบันทำผ่านช่องทางออนไลน์ของกรมสรรพากรได้อย่างสะดวก ระหว่างมกราคม ถึง มีนาคม ของทุกปี (หรือเมษายนกรณียื่นออนไลน์)
-
ขั้นที่ 1: เตรียมเอกสาร หนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) จากนายจ้าง และเอกสารหลักฐานการลดหย่อน
-
ขั้นที่ 2: เข้าเว็บไซต์ rd.go.th หรือระบบ e-Filing ของกรมสรรพากร แล้วเข้าสู่ระบบด้วย Digital ID หรือ Password
-
ขั้นที่ 3: เลือกยื่นแบบ ภ.ง.ด. 91 (กรณีมีเฉพาะเงินเดือน) หรือ ภ.ง.ด. 90 (กรณีมีรายได้อื่นร่วมด้วย)
-
ขั้นที่ 4: กรอกข้อมูลรายได้ เงินภาษีที่ถูกหัก ณ ที่จ่ายไว้ และรายการลดหย่อนทั้งหมด ระบบจะคำนวณยอดภาษีให้อัตโนมัติ
-
ขั้นที่ 5: ตรวจสอบความถูกต้อง หากมียอดชำระเพิ่มสามารถจ่ายผ่าน QR Code หรือหากได้เงินคืน สามารถเลือกขอรับเงินคืนผ่านระบบ PromptPay ที่ผูกกับเลขบัตรประชาชน
FAQ คำถามที่พบบ่อยเกี่ยวกับภาษีมนุษย์เงินเดือน
Q: เงินเดือนไม่ถึง 26,000 บาท ต้องยื่นภาษีไหม?
A: หากรวมรายได้ทั้งปีเกิน 120,000 บาท (หรือเฉลี่ยเงินเดือนเกิน 10,000 บาท) มีหน้าที่ ต้องยื่นแบบภาษี ตามกฎหมาย แม้ว่าเมื่อหักค่าใช้จ่ายและค่าลดหย่อนแล้วจะคำนวณได้เงินได้สุทธิไม่ถึง 150,000 บาท จน ไม่ต้องเสียภาษีสักบาท ก็ตาม
Q: โบนัส โอที และเบี้ยขยัน ต้องนำมารวมคำนวณภาษีด้วยหรือไม่?
A: ต้องนำมารวมทั้งหมด เพราะถือเป็นเงินได้พึงประเมินประเภท 40(1) เช่นเดียวกับเงินเดือน โดยนายจ้างจะนำยอดรวมนี้ไปคำนวณหัก ภาษี ณ ที่จ่าย ในแต่ละเดือน
Q: ใบ 50 ทวิ คืออะไร และขอได้จากไหน?
A: คือหนังสือรับรองการหักภาษี ณ ที่จ่าย ที่นายจ้างออกให้ปีละ 1 ครั้ง (มักจะให้ช่วงเดือนมกราคม–กุมภาพันธ์) เอกสารนี้จะระบุยอดรายได้รวมทั้งปีและยอดภาษีที่ถูกหักไว้ ใช้เป็นหลักฐานสำคัญในการกรอกข้อมูลยื่นภาษี
Q: หากโดนหักภาษี ณ ที่จ่าย เกินไว้ จะขอเงินคืนได้อย่างไร?
A: สามารถขอเงินคืนได้ในขั้นตอนการยื่นแบบ ภ.ง.ด. 91 โดยติ๊กเลือก "ประสงค์จะขอคืนเงินภาษี" เมื่อสรรพากรตรวจสอบเอกสารเรียบร้อย จะโอนเงินคืนผ่านระบบ PromptPay ที่ผูกกับเลขบัตรประชาชน
Q: ยื่นภาษีล่าช้าหรือลืมยื่นภาษี มีบทลงโทษอย่างไร?
A: กรณีมีภาษีต้องชำระ จะต้องจ่ายเงินเพิ่ม (ดอกเบี้ย) 1.5% ต่อเดือนของยอดภาษีที่ต้องจ่าย พร้อมปรับไม่เกิน 2,000 บาท แต่หากไม่มีภาษีต้องจ่าย (ยื่นเพื่อขอคืนเงินหรือยื่นตามหน้าที่) จะมีโทษปรับไม่เกิน 2,000 บาทจากการยื่นเกินกำหนดเวลา
เเชร์